

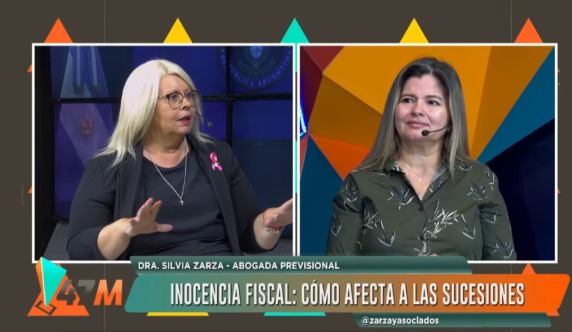
En el marco de la reciente implementación de la ley de inocencia fiscal, la abogada previsional e impositiva Silvia Zarza analizó en 47M cómo este nuevo paradigma afecta directamente a las sucesiones y a la administración de bienes tras el fallecimiento de un contribuyente.
Durante la entrevista, la especialista destacó que la normativa invierte la carga de la prueba frente a ARCA, estableciendo un sistema de declaraciones juradas simplificadas donde se presume la inocencia del contribuyente a menos que el organismo demuestre lo contrario.
¿Cómo impacta en las sucesiones?
La especialista detalló cómo debe procederse con las obligaciones fiscales en tres momentos clave del proceso sucesorio:
- Desde el fallecimiento hasta la declaratoria de herederos: Es obligatoria la designación de un administrador judicial de los bienes, quien tiene la responsabilidad de presentar las declaraciones juradas o aceptar la propuesta simplificada de ganancias que ofrece ARCA para cumplir con la ley.
- A partir de la declaratoria de herederos: El administrador judicial deja de realizar las presentaciones. A partir de ese momento, cada heredero debe denunciar en su propia declaración jurada la cuota parte que le corresponde de la sucesión (como rentas por alquileres u otros ingresos comerciales), tributando según los montos mínimos vigentes.
- Cierre y seguridad jurídica: El sistema permite aceptar y rectificar las liquidaciones propuestas por el fisco de manera simplificada, evitando revisiones retroactivas imprevistas que históricamente afectaban a los patrimonios en sucesión.